El Gobierno aprueba un Real Decreto ley que devuelve la constitucionalidad al Impuesto sobre la plusvalía
El Consejo de Ministros ha aprobado este lunes un Real Decreto-ley con el que se adapta el texto refundido de la Ley Reguladora de las Haciendas Locales a la reciente jurisprudencia del Tribunal Constitucional respecto del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, según el acuerdo del que informa el Gobierno en una nota.
Con la reforma legal se garantiza la constitucionalidad del tributo, se ofrece seguridad jurídica a los contribuyentes y certidumbre a los Ayuntamientos. Con el fin de dar cumplimiento al mandato del Tribunal Constitucional en sus sentencias de 2019 y 2021, el Real Decreto-ley adecúa la base imponible del impuesto a la capacidad económica efectiva del contribuyente.
Para ello, se mejora la técnica de determinación de la base imponible en el sistema objetivo, para que refleje en todo momento la realidad del mercado inmobiliario, y, además, se convierte en optativo este sistema, permitiendo que la base imponible del impuesto sea la diferencia entre el valor de transmisión y el de adquisición de un terreno cuando así lo solicite el obligado tributario.
De esta forma se cumple la sentencia del pasado 26 de octubre que admitió como válido el método objetivo de cálculo de la base imponible siempre y cuando no fuera obligatorio y reflejara la realidad del mercado inmobiliario. La naturaleza del impuesto, que no discutió el Tribunal Constitucional, se mantiene.
Es decir, el tributo grava el incremento del valor de los terrenos, puesto de manifiesto en el momento del devengo y experimentado a lo largo de un período de 20 años. El Real Decreto-ley establece que la base imponible del impuesto será el resultado de multiplicar el valor catastral del suelo en el momento del devengo por los coeficientes que aprueben los Ayuntamientos, que en ningún caso podrán exceder de los que se indican a continuación en función del número de años transcurridos desde la adquisición del inmueble:
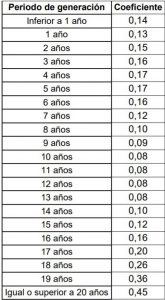 Los coeficientes serán actualizados anualmente, con norma de rango legal –podrá llevarse a cabo, por ejemplo, en la Ley de Presupuestos Generales del Estado–, teniendo en cuenta la evolución del mercado inmobiliario. Además, se reconoce la posibilidad de que los Ayuntamientos, a los solos efectos de este impuesto, corrijan hasta un 15% a la baja los valores catastrales del suelo en función de su grado de actualización. Ello garantiza que el tributo se adapte a la realidad inmobiliaria de cada municipio.
Este método para calcular la base imponible es optativo ya que el contribuyente tiene la posibilidad de tributar en función de la plusvalía real obtenida en el momento de la transmisión de un inmueble y que se determina por la diferencia entre el valor de transmisión del suelo y el de adquisición. Si el contribuyente demuestra que la plusvalía real es inferior a la resultante del método de estimación objetiva, podrá aplicar la real.
En las transmisiones de un inmueble en los que haya suelo y construcción, la plusvalía real del terreno equivaldrá a la diferencia entre el precio de venta y el de adquisición tras aplicarle la proporción que representa el valor catastral del suelo sobre el valor catastral total.
Estos cálculos podrán ser objeto de comprobación por parte de los Ayuntamientos, de acuerdo con una novedad que introduce la norma. Así, se da respuesta al mandato del Tribunal Constitucional de 2021 que establece que el método objetivo de determinación de la base imponible no puede ser el único método admitido legalmente. Ningún contribuyente pagará el impuesto si no obtiene una ganancia El Real Decreto-ley también da cumplimiento al mandato del Tribunal Constitucional en su sentencia 59/2017 de no someter a tributación aquellas situaciones de inexistencia de incremento de valor de los terrenos.
Para ello, se introduce un nuevo supuesto de no sujeción al impuesto para las operaciones en que se constate, a instancia del contribuyente, que no se ha obtenido un incremento de valor. El interesado en acreditar la inexistencia de incremento de valor deberá declarar la transmisión, así como aportar los títulos que documenten la transmisión y la adquisición.
Para constatar la inexistencia de incremento de valor, como valor de transmisión o de adquisición se tomará el que sea mayor de entre el que conste en el título que documente la operación o el comprobado, en su caso, por la Administración Tributaria, de acuerdo con la nueva facultad que se otorga a los Ayuntamientos.
Las plusvalías generadas en menos de un año tributarán También como novedad, serán gravadas las plusvalías generadas en menos de un año, es decir, las que se producen cuando entre la fecha de adquisición y de transmisión ha transcurrido menos de un año y que, por tanto, pueden tener un carácter más especulativo. Esta opción ya se está aplicando en algunas ciudades.
Los Ayuntamientos que tengan establecido el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana tendrán un plazo de seis meses desde la entrada en vigor del Real Decreto-ley para adecuar sus normativas al nuevo marco legal. El Gobierno, con esta reforma, restablece la exigibilidad del impuesto, que había quedado en suspenso con la sentencia del Tribunal Constitucional del pasado 26 de octubre, dado que había dejado un vacío normativo para la determinación de la base imponible, lo que impedía la liquidación, comprobación, recaudación y revisión de este tributo.
El Real Decreto-ley que aprueba hoy el Consejo de Ministros, por tanto, evita el riesgo de que los Ayuntamientos sufran una merma de sus recursos, incrementen su nivel de déficit o vean deteriorados los servicios que prestan a los ciudadanos. Asimismo, la norma acota el vacío legal que podría haber provocado distorsiones en el mercado inmobiliario, al poder haberse convertido esta circunstancia en un incentivo para acelerar operaciones inmobiliarias que esquivaran la tributación.